Så sätter du sunda gränser i hemarbetet – utan att oroa dig för att missa uppdrag
Person i pyjamas sitter i sängen med en öppen laptop på kvällen

När hemmakontoret aldrig släpper taget om tankarna

Känns det som att arbetsdagen fortsätter långt efter att datorn har stängts? Du kanske ser ett meddelande från en kund sent på kvällen och genast börjar fundera på om ett snabbt svar förväntas. Eller så ligger en obesvarad inkorg kvar i bakhuvudet under middagen, trots att inget egentligen är akut. Det är vanligare än du tror, särskilt för frilansare, konsulter och distansarbetare vars arbetsplats också är hemmet. I takt med att flexibelt distansarbete har blivit normen suddas gränserna mellan fritid och prestation allt oftare ut. Begreppet distansarbete i vardagen kan ge frihet, men friheten behöver kompletteras med tydliga ramar för att inte förvandlas till ständig beredskap.

Rädslan bakom den ständiga tillgängligheten kan vara stark: Tänk om uppdragsgivaren tror att engagemanget har minskat? Tänk om någon annan svarar snabbare och får nästa uppdrag? När varje uteblivet kvällssvar tolkas som ett möjligt hot blir den psykologiska tröskeln hög. Resultatet kan bli inre stress, sämre återhämtning och en arbetsdag som aldrig riktigt tar slut. Här får du en trygg och konkret väg till tydligare gränser, utan att relationerna behöver bli kyliga eller osäkra.

Psykologin bakom alltid påslagen och rädslan att tappa uppdrag

Hemarbete gör det enkelt att växla mellan privatliv och uppdrag. Ett mejl kan besvaras från köksbordet, en snabb ändring kan göras efter middagen och ett kundsamtal kan smidigt flyttas till en tid som passar. Just den flexibiliteten är värdefull, men den kan också skapa en känsla av att arbetet alltid finns inom räckhåll. När gränserna saknar tydliga markeringar börjar hjärnan ofta behandla varje notis som en signal om att något behöver hanteras omedelbart.

Tystnad från en kund övertolkas lätt. Om ett meddelande inte får svar kan tankarna fylla i luckorna: Är kunden missnöjd? Har uppdraget gått vidare? Borde ett svar ha skickats redan? I verkligheten kan mottagaren vara upptagen, ha andra arbetstider eller helt enkelt vilja återkomma senare. Professionellt engagemang handlar om att leverera med kvalitet, hålla överenskomna tider och kommunicera tydligt. Det är något annat än att vara tillgänglig varje minut.

Forskning och arbetsmiljökunskap pekar på att flexibla roller behöver strukturer, stöd och återhämtning. Institutet för stressmedicin beskriver hur gränslöst arbete kan ge större frihet, men också leda till längre arbetsdagar, högre intensitet och svårare avkoppling när kraven blir höga. Även forskning om arbetslivets flexibilitet från Purdue University visar att tydliga organisatoriska förutsättningar och stöd från ledning eller uppdragsgivare har betydelse för hur flexibiliteten fungerar i praktiken.

  • Engagemang: Du tar ansvar för kvalitet, kommunikation och leveranser.
  • Tillgänglighet: Du är nåbar enligt en överenskommen ram, inte dygnet runt.
  • Återhämtning: Du skyddar tid då hjärnan får lämna arbetsuppgifterna.
  • Professionalitet: Du gör förväntningar tydliga i stället för att hoppas att andra ska gissa.

Sätt tonen direkt med tydliga förväntansavstämningar

Den enklaste tiden att prata om svarstider är innan uppdraget har hunnit bli stressigt. Under uppstartsmötet kan du beskriva vilka kontaktvägar som gäller, när du normalt arbetar och hur brådskande frågor ska markeras. Det behöver inte låta som en lista med begränsningar. Formulera det som en del av arbetsmodellen: Tydliga kontaktvägar gör det lättare att prioritera rätt och hålla hög kvalitet.

En kund uppskattar ofta tydlighet mer än ständig men svårförutsägbar tillgänglighet. När det framgår när svar kan väntas minskar osäkerheten på båda sidor. Saco beskriver i sin policy om ett gränslöst arbetsliv att flexibilitet kan ge inflytande och bättre livskvalitet, men också skapa risker när förväntningar, arbetsmängd och tillgänglighet är oklara. Därför är löpande dialog om prioriteringar, resurser och uppdrag en viktig del av ett hållbart arbetssätt.

Undvik att be om ursäkt för normala arbetstider. En formulering som ”För att kunna arbeta koncentrerat svarar du på mejl vardagar under kontorstid, vanligtvis inom en arbetsdag” låter trygg och saklig. Om arbetstiderna varierar kan du säga: ”Arbetstiden kan skifta mellan dagar, men meddelanden som kommer på kvällar och helger hanteras nästa arbetsdag.” Behöver kunden snabb respons kan en separat rutin skapas, exempelvis en bestämd kanal för verkligt brådskande ärenden.

  • Bestäm en primär kontaktväg för vanliga frågor.
  • Ange ungefärlig svarstid, till exempel samma eller nästkommande arbetsdag.
  • Beskriv hur brådskande ärenden ska markeras och vad som faktiskt räknas som brådskande.
  • Följ upp ramen efter några veckor och justera om uppdragets behov förändras.

Färdiga formuleringar för mejlsvar och autosvar vid arbetsdagens slut

Skillnaden mellan en stressad och en trygg formulering ligger ofta i tonen. Ett reaktivt svar kan låta som ”Förlåt att svaret dröjde, det har varit mycket”. Ett mer professionellt alternativ är ”Tack för ditt mejl. Ärendet är mottaget och återkoppling kommer senast nästa arbetsdag.” Den senare formuleringen visar ansvar utan att göra den egna återhämtningen till ett problem.

Det går också att använda en kort rad i mejlsignaturen eller ett autosvar som normaliserar asynkron kommunikation. På så sätt behöver samma förklaring inte upprepas i varje kontakt. Anpassa orden efter uppdraget, kundens behov och dina faktiska arbetstider. En tydlig formulering ska vara sann, enkel att följa och tillräckligt flexibel för vardagens variationer.

Situation Trygg formulering
Mejl på kvällen Tack för ditt mejl. Det är mottaget och hanteras under nästa arbetsdag.
Sen återkoppling Tack för tålamodet. Här kommer återkopplingen enligt den överenskomna planen.
Autosvar kvällar och helger Du har nått inkorgen utanför ordinarie arbetstid. Svar lämnas under nästa arbetsdag.
Signaturrad Arbetstider kan variera. Du behöver inte svara utanför din egen arbetstid.

Om ett mejl skrivs sent behöver det inte skickas direkt. Schemalägg meddelandet till mottagarens vanliga arbetsstart om innehållet inte är tidskritiskt. Det hjälper till att skilja den egna arbetsrytmen från andras förväntningar. Samtidigt är det klokt att inte lova snabbare svar än vad som faktiskt går att hålla. Förutsägbarhet skapar mer förtroende än tillfälliga hjälteinsatser.

Praktiska kvällsrutiner för att stänga ner mentalt och fysiskt

En arbetsdag som saknar avslut lämnar gärna kvar öppna trådar i huvudet. En kort nedstängningsrutin kan fungera som en bro mellan prestation och fritid. Den behöver inte ta mer än tio minuter, men den bör ske på ungefär samma sätt varje dag. Målet är inte att alla uppgifter ska vara färdiga, utan att nästa steg ska vara synligt och att hjärnan ska slippa hålla allt i minnet.
Arbetsplats med tangentbord, mus och en kopp te på skrivbordet
En tydlig nedstängningsrutin hjälper hjärnan att släppa arbetsuppgifterna och gör övergången till återhämtning lugnare.
  1. Samla ihop dagen. Skriv ned vad som är klart, vad som väntar och vilken uppgift som blir först nästa arbetsdag.
  2. Kontrollera åtaganden. Se över kalendern och säkerställ att viktiga deadlines eller kundlöften är noterade.
  3. Prioritera om. Om arbetsmängden inte ryms inom tillgänglig tid, välj vad som ska flyttas eller kommuniceras i stället för att automatiskt arbeta längre.
  4. Stäng arbetsverktygen. Avsluta mejl, projektplattformar och dokument. Lägg gärna datorn på en bestämd plats.
  5. Markera skiftet. Ta en kort promenad, byt kläder, duscha eller gör en kopp te som inte följer med tillbaka till skrivbordet.

Digital frikoppling är ofta avgörande. Stäng av pushnotiser för arbetsmejl när arbetsdagen är slut och använd separata profiler på telefonen om det är möjligt. För vissa passar en helt avstängd jobbtelefon bäst, medan andra behöver kunna nås vid särskilda tider. Det finns ingen universell lösning. Det viktiga är att du själv vet när du är tillgänglig och att tekniken inte bestämmer det åt dig.

Den symboliska handlingen spelar större roll än den kan verka. När datorn fälls ihop, arbetsboken stängs och skrivbordet lämnas börjar hjärnan få en tydligare signal om att arbetsdagen är över. Institutet för stressmedicin lyfter vikten av pauser, rimliga krav och gränser, särskilt när arbetet är flexibelt. Om det ändå känns omöjligt att koppla bort eller om sömn och återhämtning påverkas under längre tid, är det klokt att ta upp situationen med uppdragsgivare, arbetsgivare eller relevant stöd i tid.

Ge dig själv tillåtelse att logga ut med gott samvete

Sunda gränser är inte ett tecken på svagt engagemang. De visar att du planerar, kommunicerar och tar ansvar för att kunna leverera över tid. En kundrelation blir ofta tryggare när svarstider, prioriteringar och kontaktvägar är tydliga. När du inte längre behöver gissa vad som förväntas minskar också risken att lova mer än vad kalendern faktiskt rymmer.

Vila är inte motsatsen till hög leveranskvalitet. För många frilansare och distansarbetare är återhämtning själva förutsättningen för koncentration, kreativitet och omdöme. Börja därför i liten skala redan i kväll: skriv ned morgondagens första uppgift, stäng av arbetsnotiserna och välj en enkel handling som markerar arbetsdagens slut. Efter några dagar kan du lägga till en tydlig formulering om svarstider i mejlsignaturen. Små, konsekventa steg kan skapa den arbetsro som ständig tillgänglighet aldrig ger.
När tankarna rusar vid läggdags: 4 enkla steg till verkligt kvällslugn

Person skriver i en anteckningsbok i en bäddad säng med te

Varför vaknar tankarna precis när lampan släcks

Känns det som att hjärnan börjar arbeta övertid så fort lampan släcks? Under dagen kan möten, ljud, skärmar och praktiska uppgifter hålla tankarna sysselsatta. När kvällen blir tyst finns plötsligt utrymme för allt som skjutits undan: morgondagens presentation, ett obesvarat meddelande, tvätten som måste vikas eller frågan om något viktigt har glömts bort. Det är vanligare än många tror, särskilt under perioder med höga krav eller förändringar i livet.

Att tankarna kommer på kvällen betyder inte att något är fel på dig. Hjärnan försöker ofta skapa ordning, lösa problem och förbereda kroppen inför morgondagen. Problemet är att den här problemlösningen lätt blandas ihop med ett krav på att somna direkt. Då kan lugn förvandlas till vaksamhet. Målet behöver därför inte vara att tömma huvudet helt, utan att minska kampen mot tankarna och ge kroppen bättre förutsättningar att varva ner.

Steg 1 Töm huvudet med en enkel kvällsanteckning

En kort så kallad brain dump kan fungera som en mental avlastning. Ta fram ett hederligt papper och skriv ner allt som snurrar, utan att formulera det snyggt eller skapa en perfekt plan. Pappret blir en tillfällig parkeringsplats för tankarna. Det kan vara särskilt hjälpsamt när oron handlar om ofärdiga uppgifter, eftersom hjärnan då inte behöver hålla varje punkt aktiv för att komma ihåg den.

Person läser vid sängen i varmt lampljus inför natten
Att skriva ner morgondagens uppgifter ger hjärnan en tydlig parkeringsplats, så att kvällen inte behöver ägnas åt att hålla allt i minnet.

Forskning på kvällsskrivande har undersökt skillnaden mellan att skriva om redan avslutade aktiviteter och att göra en konkret lista över framtida uppgifter. I studien som publicerades i Journal of Experimental Psychology somnade deltagarna snabbare när de skrev en specifik lista över sådant som behövde göras. Det betyder inte att en lista är en garanti för sömn, men den ger stöd åt idén att tydliga, nedskrivna nästa steg kan minska den mentala anspänningen.

  • Skriv i fem minuter, gärna en stund före läggdags, så att sängen inte blir platsen för planeringsarbetet.
  • Notera både stora och små saker, till exempel ”ring vårdcentralen”, ”köp havremjölk” eller ”förbered tre punkter inför mötet”.
  • Lägg till en enkel nästa handling när det går, men försök inte lösa hela problemet på kvällen.
  • Avsluta med formuleringen ”det här är nedskrivet och kan vänta till i morgon”.

Pappret behöver inte vara vackert, komplett eller organiserat. Om en ny tanke dyker upp efteråt kan den skrivas på en separat rad, men undvik att göra anteckningen till ett nytt prestationsprojekt. Syftet är inte att skapa den perfekta att göra-listan. Syftet är att visa hjärnan att det finns en plan och att natten inte behöver användas till att hålla ordning på allt.

Steg 2 Släpp myterna om kvällsrutinerna och drick med måtta

Det finns gott om råd om den perfekta kvällsrutinen: exakt tid för nedvarvning, särskilda drycker, långa avslappningsövningar och en strikt ordning på varje moment. Rutiner kan ge trygghet, men de kan också skapa nya krav. Om kvällens ritual måste genomföras felfritt för att sömnen ska fungera, har lugnet bytts mot ännu en prestation.

Välj i stället några få vanor som faktiskt hjälper. Dämpad belysning, mindre skärmtid, en sval och mörk sovmiljö eller en lugn lässtund kan vara värdefullt. Samtidigt är det klokt att se över vätskeintaget. Att dricka stora mängder vatten precis före läggdags kan leda till nattliga toalettbesök, vilket i sin tur gör det svårare att komma tillbaka till sömnen. Det handlar inte om att undvika vatten, utan om att lyssna på kroppens signaler och fördela drickandet över dagen.

Karolinska Institutet beskriver i artikeln Sluta klunka – du dricker inte för lite vatten att friska vuxna vanligtvis inte behöver tvinga i sig stora mängder vätska. Törst fungerar oftast som en tillräcklig signal, även om behovet påverkas av exempelvis värme, fysisk aktivitet, sjukdom och vissa läkemedel. Vätskebehov varierar alltså mellan personer. Den som är törstig ska dricka, medan den som redan har fått i sig tillräckligt inte behöver klunka extra av rädsla för att vara uttorkad.

  • Drick normalt under dagen och ta ett mindre glas på kvällen om du faktiskt är törstig.
  • Undvik att hälla i dig stora mängder precis före sänggående.
  • Var uppmärksam på koffein och alkohol, som kan störa sömnens kvalitet även när insomnandet verkar gå lätt.
  • Anpassa råden efter hälsa, mediciner och fysisk aktivitet. Vid särskilda sjukdomar kan vården behöva ge individuella rekommendationer.

Steg 3 Bryt prestationskravet med kognitiv acceptans

”Jag måste somna nu” låter som en lösning, men fungerar ofta som en stressignal. När sömnen blir ett test börjar du kanske kontrollera klockan, räkna hur många timmar som återstår och bedöma varje kroppskänsla. Då aktiveras den del av hjärnan som ska vara vaksam och problemlösande. Sömnen, som normalt kommer när kroppen får släppa kontrollen, blir något som ska pressas fram.

Kognitiv acceptans betyder inte att du tycker om att vara vaken eller ger upp hoppet om sömn. Det innebär att du erkänner situationen utan att lägga ett extra lager av motstånd ovanpå den. En tanke kan få finnas utan att behöva analyseras. En vaken stund kan få passera utan att klassas som katastrof. Säg till exempel: ”Just nu är jag vaken och orolig. Kroppen kan ändå vila, och nästa steg behöver inte bestämmas denna minut.”

Evidensbaserad behandling vid långvariga sömnproblem kallas Cognitive Behavioral Therapy for Insomnia, eller CBT-I. Metoden arbetar bland annat med sömnrelaterade tankar, vanor och kopplingen mellan sängen och vakenhet. Den innehåller ofta mer strukturerade delar än egen hjälp, men grundidén är användbar även i vardagen: minska kampen, bryt kopplingen mellan sängen och frustration, och låt sömnen återfå sin naturliga roll.

När sömn blir ett krav När sömn får komma naturligt
”Jag måste somna genast.” ”Jag kan vila även om sömnen dröjer.”
Kontrollerar klockan och räknar timmar. Vänder bort klockan och minskar bedömningen.
Tolkar vakenhet som ett misslyckande. Ser vakenhet som en tillfällig del av natten.
Försöker tvinga fram avslappning. Gör något lugnt och låter dåsigheten återvända.

En viktig skillnad är också att acceptans inte betyder att alla sömnproblem ska hanteras utan stöd. Om besvären pågår länge, påverkar vardagen tydligt eller hänger ihop med exempelvis snarkning, andningsuppehåll, smärta, krypningar i benen eller stark ångest är det klokt att kontakta vården. Då kan orsakerna undersökas och rätt behandling väljas.

Steg 4 Skapa snälla strategier när du vaknar mitt i natten

Korta uppvaknanden mellan sömncykler är normala, även om de inte alltid märks. Det är först när hjärnan vaknar ordentligt och börjar bedöma natten som problemet ofta växer. ”Nu är klockan två”, ”i morgon blir förstörd” och ”tänk om detta händer varje natt” kan snabbt höja stresspåslaget. Försök därför att möta uppvaknandet som en händelse, inte som ett bevis på att natten är körd.

Om du ligger kvar och blir alltmer frustrerad kan det vara hjälpsamt att lämna sängen en stund. Rådet är inte ett straff och ska inte genomföras med hård precision. Poängen är att sängen åter ska förknippas med sömn och vila, inte med kamp, oro och långa vakna perioder. Gå till ett annat rum eller sätt dig på en stol i svagt ljus. Undvik starka skärmar, arbete, nyheter och sådant som väcker prestationslust.

  1. Notera lugnt att du är vaken och låt bli att kontrollera klockan om det ökar stressen.
  2. Om frustrationen stiger, lämna sängen och välj en lågmäld aktivitet, exempelvis att läsa några sidor i en tryckt bok eller lyssna på något stillsamt.
  3. Gå tillbaka till sängen när ögonlocken känns tunga eller kroppen blir dåsig.
  4. Upprepa vid behov utan självkritik. En besvärlig natt kräver inte att hela rutinen ska lyckas perfekt.

Det kan också hjälpa att ha en enkel fras redo: ”Natten behöver inte lösas.” Den påminner om att inga stora beslut behöver fattas klockan tre. Om morgondagen innehåller viktiga uppgifter kan en kort anteckning finnas på papperet från kvällens brain dump. På så sätt behöver du inte starta om planeringsmaskinen mitt i natten.

Vid återkommande sömnproblem kan en sömndagbok under en begränsad period ge en bättre bild av mönstret än minnet av enskilda dåliga nätter. Notera läggtid, ungefärlig insomning, uppvaknanden, uppstigning och eventuell tupplur. Försök samtidigt att inte använda dagboken till att kontrollera varje minut. Om sömnsvårigheterna blir långvariga eller påverkar koncentration, humör och funktion bör du söka stöd via vårdcentralen, företagshälsan eller 1177.

Hitta din egen väg till vilsamma kvällar

Verkligt kvällslugn börjar inte alltid med att tankarna försvinner. Det kan börja med att tankarna får finnas utan att styra hela natten. Skriv ner morgondagens måsten, släpp kravet på en perfekt rutin, drick efter törst och möt vakenhet med mindre dramatik. Vila har ett värde i sig, även under en natt då sömnen inte kommer direkt.

Välj ett enda steg att prova i kväll. Kanske räcker fem minuter med papper och penna. Nästa kväll kan du lägga till en snäll strategi för nattliga uppvaknanden. Förändring behöver inte kännas imponerande för att vara viktig. Med tålamod, självmedkänsla och stöd när det behövs kan läggdags åter bli en plats där dagen får släppa taget, utan att du behöver prestera för att få vila.

Hantera vabbandet med sänkta krav och gott samvete

Trött barn vilar nära en vuxen som håller om det i sängen

När febertermometern styr vardagen

Känns det som att febertermometern har blivit familjens viktigaste planeringsverktyg? Ena dagen ska förskoleväskan packas, jobbet hinnas med och middagen lagas. Nästa dag ligger barnet under en filt, kalendern spricker och frågan kommer direkt: vem kan vara hemma? För många småbarnsföräldrar återkommer den här situationen så ofta att det dåliga samvetet nästan hinner bli en del av rutinen. Det är lätt att känna att barnet får för lite uppmärksamhet, arbetsgivaren för många besked och hemmet för lite ordning.

Den så kallade vabruari-känslan börjar dessutom ofta långt före februari. Höstterminens förkylningar, vinterkräksjuka, hosta och feber avlöser varandra, och under perioder kan det kännas som att familjen aldrig riktigt kommer tillbaka till vardagen. Ändå är det inte ett tecken på att du misslyckas. En sjukdag är en tillfällig omställning, inte ett prov i föräldraskap eller arbetsmoral. När kraven får sjunka till en rimlig nivå blir det lättare att fokusera på det som faktiskt behövs: trygghet, vila och rak kommunikation.

Skrota myten om den perfekta sjukstugan

En sjukstuga behöver inte vara pedagogisk, näringsmässigt perfekt eller särskilt välstädad. När ett barn har feber eller är tydligt hängigt är målet inte att fylla dagen med kreativa aktiviteter. Målet är att barnet får vila, vätska, närhet och lugn. Färdiga köttbullar, rostat bröd, yoghurt eller annan enkel mat kan vara fullt tillräckligt. Skärmtid kan också vara en rimlig lösning när energin är låg och en vuxen behöver hämta andan.

Litet barn vilar på en filt i soffan med blicken mot kameran
Under en sjukdag är vila och trygghet viktigare än en perfekt planering eller ett välstädat hem.

Det finns en viktig skillnad mellan att aktivera ett sjukt barn och att finnas nära. Ett barn som orkar leka lite kan få göra det, men det behöver inte stimuleras hela tiden. En saga, en ljudbok, en film eller stillsam vila bredvid en förälder kan ge mer trygghet än ett ambitiöst pysselprojekt. Yngre barn behöver ofta enkla besked och kroppslig närhet, medan äldre barn kan få vara delaktiga i små val, till exempel vilken dryck eller film som passar. Anpassa nivån efter dagsformen, inte efter en idealbild av hur hemmadagen borde se ut.

  • Ställ fram vatten eller annan dryck inom räckhåll.
  • Ha enkel mat hemma som barnet brukar acceptera.
  • Gör en trygg viloplats med filt, gosedjur och laddad skärm eller ljudbok.
  • Avslå sådant som kan vänta, till exempel städning, tvätt och avancerad matlagning.
  • Planera bara nästa timme, inte hela sjukperioden.

En användbar överlevnadsregel är att fråga: vad behöver barnet just nu, och vad kan den vuxna släppa? Ibland är svaret en famn. Ibland är det sömn, en glass eller en stund framför barnprogrammet. Att ge barnet närhet utan att prestera är inte att göra för lite. Det är ofta precis den omsorg som sjukdagen kräver. Om symtomen oroar, försämras eller inte går över bör du kontakta vården för råd, men det finns ingen anledning att göra varje hemmadag till ett medicinskt projekt.

Tydlig och skuldfri dialog med jobbet

Arbetsgivaren behöver få veta att du vabbar, men du behöver inte lämna en lång redogörelse för barnets temperatur, nattens sömn eller hur dåligt samvete situationen väcker. Ett kort och tydligt besked räcker: barnet är sjukt, du behöver vara hemma och du återkommer när du vet mer. Det är saklig information, inte en ursäkt. Genom att sätta tydliga gränser mellan arbete och vård av barn minskar risken för både stress och missförstånd på arbetsplatsen.

Begreppet vobba, alltså att arbeta samtidigt som du vårdar ett sjukt barn, kan låta som en flexibel kompromiss. I praktiken blir det ofta en stressfälla. Ett litet barn behöver hjälp, närhet och tillsyn som gör fokuserat arbete svårt. Samtidigt kan förväntningen att svara på meddelanden göra att du aldrig riktigt är ledig. Om arbete faktiskt utförs behöver upplägget stämmas av med arbetsgivaren, eftersom ersättning för vab och lön inte ska blandas ihop för samma arbetstid. I vissa situationer kan en del av dagen arbetas och resten tas som vab, men det bör planeras utifrån barnets behov och arbetsplatsens regler.

  1. Meddela frånvaron så snart behovet är klart, helst enligt arbetsplatsens vanliga rutin.
  2. Skriv vad som händer med de mest brådskande uppgifterna och vem som kan ta över.
  3. Bestäm när nästa avstämning kommer, utan att lova en exakt återkomsttid du inte kan hålla.
  4. Stäng av arbetsnotiser när du är helt frånvarande och återuppta arbetet först när det är överenskommet.

Färdiga formuleringar kan göra det lättare att slippa överförklara. Ett autosvar kan lyda: ”Jag är frånvarande för vård av sjukt barn och har begränsad tillgång till mejl. Vid brådskande frågor, kontakta kollega enligt teamets ansvarsfördelning. Jag återkommer när jag är tillbaka.” Till teamet kan du skriva: ”Barnet är sjukt och jag vabbar idag. Ärendet om kund X lämnas över till Y. Ny avstämning sker imorgon förmiddag, om läget tillåter.” Tydlighet hjälper både dig och kollegorna. En arbetsplats som planerar för kortare frånvaro blir mindre sårbar, och den enskilda föräldern behöver inte bära hela organisationens bemanning på sina axlar.

Praktiska rutiner som förenklar anmälan och administration

Vab innebär i praktiken att du avstår från arbete för att vårda ett sjukt barn och söker tillfällig föräldrapenning hos Försäkringskassan. Exakta regler kan bero på barnets ålder, situationen och din arbetsform, så kontrollera alltid aktuell information direkt hos Försäkringskassan. Ett medicinskt underlag, när det behövs, är inte samma sak som själva anmälan. Elektroniska intyg kan skickas säkert från vården eller lämnas in via 1177, men ett inskickat intyg registrerar inte automatiskt alla andra uppgifter som krävs.

Administrationen blir enklare om den görs nära inpå frånvaron. Skriv upp vilka dagar och delar av dagar som gällt, notera om föräldrarna har delat på tiden och spara besked från arbetsgivaren. Vänta inte i onödan, eftersom flera vabperioder snabbt kan flyta ihop när sömnbristen är stor. Om du är osäker på vad som ska anmälas eller när, använd Försäkringskassans aktuella vägledning eller kontakta myndigheten. På Mina sidor kan du i relevanta fall följa om ett underlag har kommit in.

Upplägg Passar ofta när Att tänka på
Hel vabdag Barnet behöver ständig tillsyn och du kan inte arbeta Stäng arbetet helt och meddela teamet tydligt
Delad dag Två vuxna kan ta olika delar av dagen För anteckningar över tiderna och kontrollera ersättningsnivåerna
Vab i delar av arbetsdagen Barnets behov varierar och arbetsuppgifterna kan avgränsas Bestäm upplägget med arbetsgivaren i förväg

Föräldraledighet för vård av sjukt barn kan i vissa fall delas upp i delar av arbetsdagen, exempelvis 75, 50, 25 eller 12,5 procent. Det betyder inte att en viss modell alltid är bäst. En hel vabdag kan vara mest realistisk när barnet är litet eller har hög feber. Uppdelade dagar kan fungera bättre när barnet återhämtar sig och två vuxna kan turas om. Det viktiga är att upplägget speglar den faktiska omsorgen och att både arbetsplats och myndighet får korrekta uppgifter. Enkel dokumentation i kalendern kan förebygga mycket efterarbete.

Dela ansvaret och släpp kontrollen

Vab behöver inte fördelas exakt dag för dag för att vara rättvist. Ett pragmatiskt upplägg kan vara att den förälder som har lättast att flytta möten tar första dagen, medan den andra tar nästa. Vid längre perioder kan föräldrarna växla varannan dag eller dela upp förmiddagar och eftermiddagar. Titta också på återhämtning, ekonomi, arbetssituation och vem som redan har haft många nätter med barnet. Rättvisa handlar inte bara om antal timmar, utan om att belastningen blir hållbar över tid.

  • Bestäm en enkel grundregel för vem som tar första vabdagen.
  • Stäm av varje kväll i stället för att försöka planera hela säsongen.
  • Skydda den förälder som haft flera sammanhängande dagar från att också ta allt hushållsarbete.
  • Fråga nätverket om konkret hjälp, till exempel matleverans, handling eller hämtning av friska syskon.

Mor- och farföräldrar, andra närstående eller barnpassning kan ibland avlasta, men bara om barnet är tillräckligt piggt och lösningen är trygg och lämplig. Ett barn med feber behöver vanligtvis vara hemma och få återhämta sig, inte flyttas runt mellan flera vuxna. Hjälp kan därför lika gärna vara att någon lämnar mat vid dörren eller tar hand om tvätten. Under sjukperioden får hushållet stå stilla. Obäddade sängar och fulla diskbänkar är inte akuta problem. När alla är friska går det att börja om, steg för steg.

Ge dig själv tillåtelse att bara vara

Ett sjukt barn behöver sällan en effektiv projektledare. Det behöver en vuxen som hjälper till med dryck, vila, medicin enligt givna råd och närhet. Resten kan ofta vänta. När kraven sänks blir det lättare att upptäcka barnets signaler och att själv få några minuter av återhämtning utan känslan av att något viktigt försummas.

Arbetet finns kvar imorgon, även om inkorgen växer under dagen. Tillfrisknandet behöver däremot ro idag. Andas ut, skicka det korta beskedet till jobbet och välj den enklaste möjliga lösningen hemma. Du behöver inte vara perfekt under vabperioden. Det räcker att vara närvarande nog, tydlig nog och snäll nog mot både barnet och dig själv. Det dåliga samvetet behöver inte styra nästa sjukdag.

Bygg en trygg buffert från noll utan att vända upp och ner på livet

Person räknar mynt vid ett bord för att bygga en ekonomisk buffert

Känns tre månadslöner på sparkontot som en omöjlig dröm?

Känns det som att rådet om tre månadslöner på sparkontot är skrivet för någon med helt andra ekonomiska förutsättningar? När hyran, maten, elen och andra räkningar redan tar det mesta av inkomsten kan ett stort sparmål snarare skapa stress än motivation. Det är vanligare än du tror att sakna buffert, särskilt tidigt i vuxenlivet eller under perioder med osäker inkomst. SBAB uppger att 36 procent av personer mellan 18 och 22 år inte har några sparpengar för oförutsedda utgifter, och att yngre personer oftare saknar en ekonomisk reserv än äldre.

Det betyder inte att du har dålig karaktär eller att du har misslyckats med privatekonomin. Ibland finns helt enkelt inte särskilt mycket kvar efter det nödvändiga. Därför kan ett bättre första mål vara betydligt mindre och mer realistiskt. En automatisk överföring på 100 eller 200 kronor i månaden kan bli en liten ekonomisk krockkudde, utan att hela livet behöver göras om. Redan den första hundralappen kan ge en känsla av riktning och minska oron inför nästa oväntade räkning. Läs mer om hur en tryggare vardagsekonomi kan byggas steg för steg, utan skuld och pekpinnar.

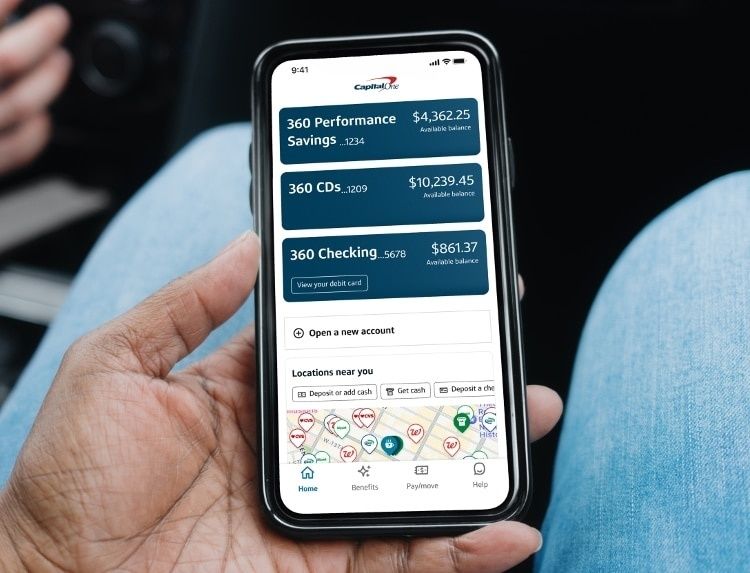
Hand håller en smartphone med bankappens spar- och kontosaldon
Små, automatiska överföringar kan göra sparandet enklare att hålla fast vid och ge vardagsekonomin en stabilare grund.

Den mentala krockkudden som förändrar din vardag

En buffert handlar inte bara om beloppet på kontot. Den handlar minst lika mycket om vad kontot gör med tankarna. När en trasig tand, ett läckande kylskåp eller en oväntad självrisk dyker upp blir skillnaden stor mellan att ha några hundra kronor undanstoppade och att behöva låna hela summan. En liten reserv löser kanske inte alla problem, men den kan köpa tid, handlingsutrymme och en möjlighet att välja en billigare lösning i stället för att snabbt ta en dyr kredit.

Forskning från Vanguard, baserad på en enkät med 12 443 investerare, pekade på att tillgången till nödsparande var den starkaste faktorn för ekonomiskt välbefinnande efter hänsyn till bland annat inkomst, skulder och tillgångar. Personer utan nödsparande lade dessutom nästan dubbelt så mycket tid varje vecka på ekonomiska frågor och rapporterade oftare ökande ekonomisk stress. Resultaten gäller en amerikansk studiepopulation och ska inte översättas rakt av till svenska hushåll, men riktningen är viktig. En tillgänglig reserv kan påverka välmåendet mer än vad själva summan först antyder. Studien finns beskriven hos Vanguard om ekonomiskt välbefinnande.

Det är också hjälpsamt att skilja på akutbuffert och långsiktigt sparande. Akutbufferten ska finnas på ett tryggt och lättillgängligt sparkonto, inte i en investering som kan ha sjunkit i värde den dag pengarna behövs. Långsiktigt sparande kan däremot handla om pension, bostad eller större framtida mål. När de två målen hålls isär blir prestationskravet mindre. Du behöver inte bygga hela framtiden på en gång. Första steget kan vara att skapa ett litet skydd mot sådant som händer under de närmaste månaderna.

  • En akutbuffert kan täcka en plötslig tandläkarräkning, självrisk eller nödvändig reparation.
  • Ett planerat sparande passar bättre för julklappar, semester, bilservice eller en ny dator.
  • En liten reserv är värdefull även när den ännu inte täcker en hel månads nödvändiga utgifter.

Mikrosparandets tysta superkraft i praktiken

Mikrosparande betyder att du sparar små belopp regelbundet, ofta genom en automatisk överföring eller genom att köp avrundas uppåt. Mekaniken är enkel, men effekten kommer från kontinuiteten. Ett sparande på 100 kronor kanske knappt märks under en enskild månad. Efter ett år har det däremot blivit 1 200 kronor, och efter två år 2 400 kronor, utan att du behövt fatta ett nytt beslut varje vecka.

Det kan vara tillräckligt för att hantera en mindre akut utgift, köpa tid inför en större kostnad eller slippa använda kreditkortet för hela beloppet. Enligt Consumer Financial Protection Bureau kan även små reserver hjälpa hushåll att återhämta sig snabbare efter ekonomiska chocker och minska behovet av lån eller kredit. Här är en enkel jämförelse, utan ränta, som visar hur olika nivåer utvecklas:

Månadsbelopp Efter ett år Efter två år
100 kronor 1 200 kronor 2 400 kronor
150 kronor 1 800 kronor 3 600 kronor
200 kronor 2 400 kronor 4 800 kronor

Föreställ dig skillnaden mellan en tandläkarräkning på 1 200 kronor med en tom buffert och samma räkning när ett sådant belopp redan finns tillgängligt. Det är inte säkert att hela kostnaden kan täckas, men en delbetalning kan bli mindre, lånebehovet lägre och besluten lugnare. Samtidigt ska mikrosparande inte pressas fram om det leder till att mat, medicin eller viktiga räkningar inte kan betalas. En överföring på 50 kronor som faktiskt fungerar varje månad är bättre än ett ambitiöst mål på 1 000 kronor som stoppas efter två veckor.

Tre enkla steg för att bygga reserven helt på autopilot

Autopilot handlar om att flytta sparbeslutet från den stressiga slutet av månaden till ett förutbestämt ögonblick. När pengarna syns på vardagskontot kan de lätt kännas tillgängliga för småköp, räkningar och sådant som plötsligt verkar nödvändigt. En automatisk överföring gör sparandet till en fast rutin, men beloppet behöver vara så lågt att det inte riskerar att orsaka övertrassering eller brist på pengar till det mest grundläggande.

Det kan vara klokt att följa kontot de första månaderna och justera dagen eller summan om inkomsten varierar. Vid oregelbunden lön kan en låg fast nivå kombineras med en extra överföring under bättre månader. Rådet från privatekonomiska guider är ofta att spara direkt när inkomsten kommer, i stället för att hoppas att något ska finnas kvar i slutet av månaden. Här är en enkel startplan:

  1. Öppna ett separat sparkonto. Välj gärna en annan bank eller ett konto utan direktkopplat bankkort. Döp kontot till exempelvis ”Krockkudde” eller ”Akutreserv”, så att syftet blir tydligt. Pengarna ska vara tillgängliga, men inte ligga så nära vardagsköpen att de försvinner av gammal vana.
  2. Automatisera på inkomstens dag. Lägg en stående överföring på 100, 150 eller 200 kronor samma dag som lön, ersättning eller bidrag kommer. Om inkomsten ibland blir försenad kan den första vardagen efter utbetalningen fungera bättre. Kontrollera saldot så att överföringen inte skapar avgifter.
  3. Lägg till nästan osynligt sparande. Om banken erbjuder avrundning kan varje kortköp rundas upp till närmaste tia och mellanskillnaden föras över. Cashback, rabatter eller pengar från ett inställt köp kan också skickas direkt till bufferten. Se samtidigt upp för tjänsteavgifter och kontrollera att sparandet verkligen sker på ett konto som passar en akutreserv.

Det finns flera vägar till samma vana. Vissa föredrar en fast summa, andra en liten överföring varje vecka eller en procent av varje köp. En fast summa gör utvecklingen lätt att planera, medan avrundning kan kännas mindre märkbar. Fördelen med automatisering är att sparandet inte behöver konkurrera med trötthet, impulser eller en ovanligt dyr månad. Nackdelen är att systemet kan fortsätta dra pengar även när ekonomin tillfälligt är pressad, så rutinen behöver alltid gå att pausa eller justera.

Så hanterar du bakslag när krockkudden plötsligt måste användas

Den dag bufferten används har den inte misslyckats. Tvärtom har systemet gjort precis det som var meningen. Pengarna har skyddat dig från att behöva ta ett dyrt lån, skjuta upp en viktig betalning eller sälja långsiktiga investeringar vid fel tidpunkt. Ett konto som minskar efter en akut utgift kan därför vara ett tecken på fungerande ekonomisk planering, inte på dålig disciplin.

För att göra beslutet lättare kan du bestämma i förväg vad som räknas som akut. En trasig spis som behövs för att laga mat, en nödvändig tandbehandling, en självrisk efter en skada eller en period utan inkomst kan höra hemma här. En planerad semester, födelsedagspresenter eller en vitvara som varit på väg att ge upp länge passar bättre i ett separat målsparande. Gränsen kan ändå vara personlig. Om en kostnad är nödvändig, oväntad och inte ryms i månadens ekonomi är det rimligt att överväga bufferten.

  • Använd bara den del som behövs, om utgiften kan minskas genom jämförelse eller en billigare lösning.
  • Notera kort vad pengarna gick till, så blir det lättare att upptäcka återkommande kostnader.
  • Starta om den automatiska överföringen så snart ekonomin tillåter, även om summan tillfälligt behöver vara lägre.

Om samma typ av utgift återkommer, exempelvis bilservice eller medicinkostnader, kan ett särskilt konto för förutsägbara kostnader behövas vid sidan av akutbufferten. På så sätt får krockkudden fortsätta vara reserverad för verkliga överraskningar. Börja om utan skuld, med 50 eller 100 kronor om det är vad vardagen klarar. Kontinuitet slår perfektion även efter ett bakslag.

Börja med en hundralapp och låt tryggheten växa fram

Ekonomisk trygghet skapas sällan genom ett dramatiskt ryck. Den växer fram genom vanor som går att behålla när livet är stressigt, inkomsten varierar eller en oväntad räkning dyker upp. Ett rimligt första mål kan vara en hundralapp i månaden, följt av en gradvis höjning när ekonomin tillåter. Det viktiga är inte att följa någon annans regel om antal månadslöner, utan att skapa en reserv som passar dina faktiska behov.

Ta ett litet steg redan idag: öppna eller välj ett separat sparkonto, lägg in en automatisk överföring på en nivå som inte äventyrar vardagen och bestäm vad pengarna får användas till. Varje sparad krona är ett aktivt val för större sinnesro. Även när summan känns liten bygger du något viktigt, nämligen en vana som gör nästa oväntade utgift lite mindre skrämmande.

Ska du köpa en begagnad lastbil? Det här behöver du kolla innan du bestämmer dig

En röd Kenworth-lastbil fotograferad underifrån för inspektion av skick.

Ett stort beslut som förtjänar ordentlig eftertanke

Att skaffa ett tungt arbetsfordon är sällan ett lätt beslut. För en småföretagare eller åkeriägare handlar det om mycket mer än att hitta en bil som ser bra ut på bild – det handlar om att investera i ryggraden av hela verksamheten. En lastbil som stannar på vägen är inte bara ett tekniskt problem, det är utebliven inkomst, missnöjda kunder och en stress som sprider sig till hela arbetet. Det är vanligare än man tror att affärer som verkade fantastiska i stunden visar sig bli kostsamma misstag längre fram.

Vardagen kräver att fordonet rullar. Varje dag, oavsett väder och oavsett om det är måndag morgon eller fredag eftermiddag. Det är inte romantik – det är verklighet för den som driver ett litet åkeri eller en verksamhet som är beroende av transporter. Och just därför är det värt att lägga lite extra tid på research och inspektion innan du skriver under ett köpekontrakt. En noggrann bakgrundskoll betalar sig många gånger om.

Den här guiden går igenom exakt vad du behöver tänka på – från ekonomisk planering till praktisk inspektion och val av säljkanal. Fokus ligger inte på att hitta det billigaste alternativet, utan på att hitta det tryggaste. Det är een viktig skillnad som kan spara dig tiotusentals kronor på sikt.

Räkna på helheten innan du börjar leta

Inköpspriset är bara toppen av isberget. Det är lätt att bli fokuserad på prislappen när man börjar jämföra begagnade lastbilar till salu på nätet – men sanningen är att driftkostnaderna ofta överstiger inköpspriset på några år. Service, däck, försäkring och bränsle är utgifter som kommer att vara med dig varje månad, och de varierar kraftigt beroende på fordonets ålder, märke och skick. Innan du ens öppnar en annons är det klokt att sätta upp tydliga ekonomiska ramar.

En smart approach är att kalkylera för hela det första året av ägande. Räkna in kommande servicebehov baserat på fordonets ålder och miltalet, kostnaden för besiktning om den inte är gjord nyligen, samt en buffert för oförutsedda reparationer. Det är också värt att kontakta ditt försäkringsbolag i förväg och få en uppskattning på premien för det aktuella fordonet. Försäkringskostnaden för ett äldre fordon kan vara överraskande hög, medan ett nyare och välskött alternativ ibland är billigare att försäkra trots ett högre inköpspris. Om du vill göra en hållbar budget innan ett större köp och se exakt vilka ekonomiska ramar som gäller för din verksamhet, finns det bra verktyg och metoder som hjälper dig att hålla koll.

Ha alltid en ekonomisk krockkudde. En tumregel som många erfarna åkeriägare lever efter är att avsätta minst tio till femton procent av inköpspriset som reserv för oplanerade utgifter det första halvåret. En hydraulslang som spricker, ett slitage på bromsar som inte syns vid visningen eller en mindre motorjustering kan lätt kosta mer än man räknar med. Den som har den bufferten sover bättre om nätterna.

  • Kalkylera bränsleförbrukning baserat på din typiska körsträcka per månad
  • Hämta in försäkringsofferter innan köp för att undvika obehagliga överraskningar
  • Lägg in kommande service i kalkylen, särskilt om fordonet närmar sig en stor kontroll
  • Skapa en reservfond på minst 10–15 % av inköpspriset för oförutsedda kostnader
  • Jämför totalkostnaden för äldre billigare alternativ mot nyare dyrare – totalen kan överraska

Den oumbärliga checklistan vid inspektion

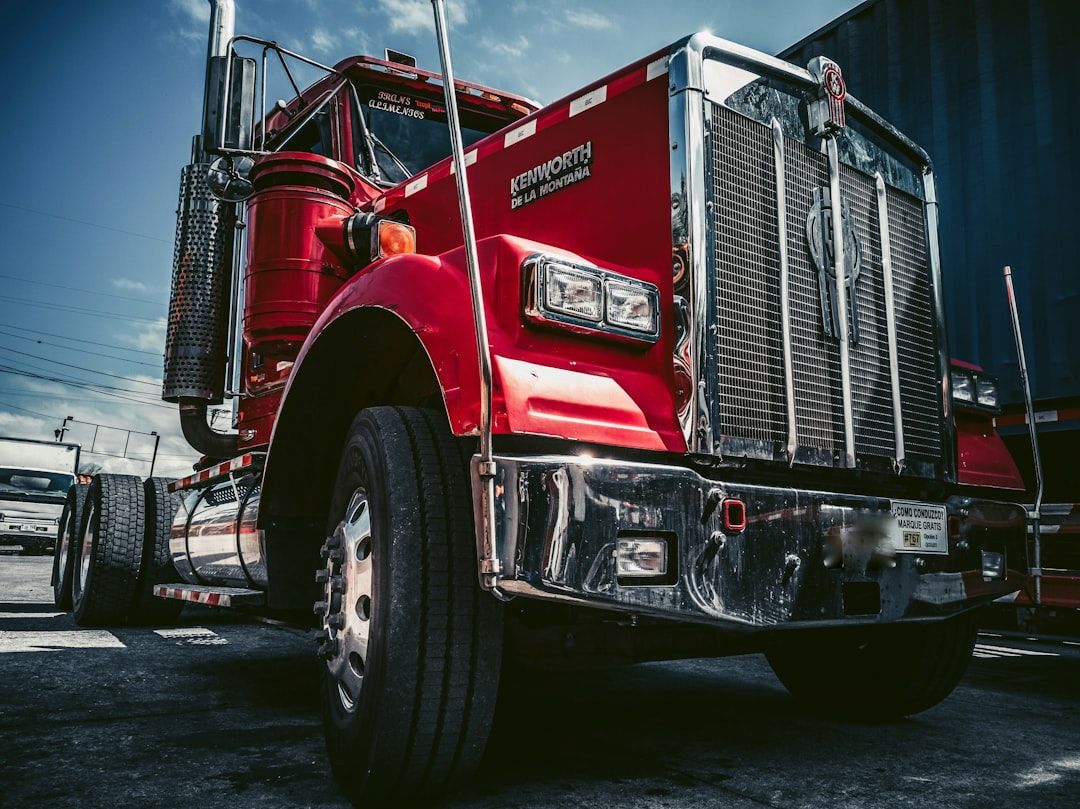
En röd Kenworth-lastbil fotograferad underifrån för inspektion av skick.
En noggrann genomgång av chassit och underredet är avgörande för att upptäcka dolda fel innan ett köp genomförs.

Innan du ens börjar pruta på priset behöver du veta exakt vad du köper. En grundlig inspektion är inte valfri – den är obligatorisk om du vill göra en klok affär. Börja alltid med att granska servicehistoriken och besiktningspapper noggrant. En lastbil med komplett servicehistorik och inga anmärkningar i besiktningsprotokollet är värd mer än ett fordon som ser blankt ut men saknar papper. Be om kvitton på utförda arbeten och kontrollera att serviceintervallen faktiskt har hållits.

Kryp under fordonet. Det låter enkelt, men många köpare hoppar över det steget – och det är just där de dolda problemen gömmer sig. Titta noggrant på hydraulslangar, kopplingar och rör. Gamla och spruckna slangar är ett varningstecken på eftersatt underhåll och kan ge kostsamma hydraulhaverier utan förvarning. Kontrollera också att inget oljar sig längs ramen eller vid axlarna – minsta läckage kan vara symptom på ett större problem.

Däckens skick är en annan post som snabbt kan bli en oväntad utgift. På tunga fordon är däck en betydande kostnad, och ett fordon med slitna däck på flera axlar kan innebära tiotusentals kronor i direkta utgifter redan de första månaderna. Mät mönsterdjupet, kontrollera om däcken är ojämnt slitna (vilket kan tyda på felinställd axel) och titta efter sprickor i gummit. Glöm inte reservhjulet.

Det sista steget – och kanske det viktigaste ur säkerhetssynpunkt – är att inspektera chassi och bärande balkar för dold rost. Ytrost kan vara kosmetisk, men rost i bärande konstruktioner är en potentiell säkerhetsrisk och kan leda till underkänd besiktning. Ta med en ficklampa och ta dig tid. Enligt Transportstyrelsens regler för besiktning av tunga fordon finns det tydliga krav på vad som godkänns vid kontrollbesiktning, och det är klokt att förstå dessa krav innan du köper ett fordon som snart ska upp på liften.

  1. Granska servicebok och besiktningsintyg – kräv dokumentation för de senaste tre åren
  2. Kryp under och kontrollera hydraulik, slangar och eventuella läckage längs hela ramen
  3. Mät däckens mönsterdjup och kontrollera jämnheten i slitaget på samtliga axlar
  4. Inspektera chassi och bärande balkar med ficklampa för tecken på genomgående rost
  5. Starta motorn och lyssna – hackande tomgång, vita rökmoln eller konstiga ljud är varningstecken
  6. Be om en provkörning på väg och testa bromsar, styrning och eventuell växellåda under belastning

Hitta rätt säljkanal för dina behov

Var du köper ett fordon är lika viktigt som vad du köper. Marknaden för begagnade lastbilar är bred, och de olika säljkanalerna erbjuder väldigt olika nivåer av trygghet och insyn. Auktionssidor och auktionshus har vuxit kraftigt och är idag ett populärt alternativ för företagare som vill ha tillgång till ett brett sortiment med relativt sett god transparens. Många auktionshus erbjuder oberoende varudeklarationer där fordonets skick är beskrivet av en tredje part – det ger en extra trygghetsmarginal som är svår att få vid ett privatköp. Traditionella handlare erbjuder i sin tur ofta garanti och möjlighet till finansiering på plats, men prisnivåerna är generellt sett högre.

Privatköp kan locka med lägre priser, men innebär nästan alltid en högre risk. Det saknas garantier, konsumentskyddet är svagare och det är svårare att verifiera fordonets historia. Det är inte omöjligt att göra en bra affär privat – men det kräver att du verkligen vet vad du tittar på och är beredd att investera tid i en grundlig inspektion, helst med hjälp av en erfaren mekaniker.

Säljkanal Prisläge Trygghet Lämpar sig för
Auktionshus Konkurrenskraftigt Hög – ofta varudeklaration Den som vill ha insyn och brett urval
Återförsäljare / handlare Högt Hög – garanti och finansiering Den som prioriterar trygghet och service
Privatköp Lågt Låg – begränsat konsumentskydd Den med teknisk erfarenhet och låg riskprofil

Undvik dolda utgifter och dyra driftstopp

En lastbil som står stilla kostar pengar. Varje timme av driftstopp är en timme utan intäkter, och om du dessutom har kunder som räknar med leveranser vid en viss tidpunkt kan konsekvenserna bli ännu mer kännbara. Det är just det perspektivet som gör att ett marginellt högre inköpspris för ett välskött och pålitligt fordon nästan alltid är en bättre affär på sikt. Spara inte på fel ställe – det är verkligen ett av de råd som håller i det långa loppet.

En annan sida av det ekonomiska skyddet är rätt försäkring. Många småföretagare underskattar värdet av en genomtänkt försäkringslösning för sitt arbetsfordon. Det handlar inte bara om vagnskada och trafikförsäkring – det handlar om att skydda verksamheten när det oväntade händer. Det är också värt att tänka på att sena betalningar påverkar företagets marginaler och att en period med hög kostnad för reparationer kan sätta hela kassaflödet ur balans. Förstår du det sambandet är det lättare att prioritera rätt från start. Enligt Trafikverkets riktlinjer för yrkestrafik finns det också specifika krav kring fordons skick och underhåll som yrkesförare behöver känna till och förhålla sig till.

Förebyggande service är une investering, inte en kostnad. Planera in de service-intervall som tillverkaren rekommenderar redan från dag ett, och håll dig till dem även när bilen verkar rulla fint. Oljebyte, filterbyten och bromskontroll vid rätt tidpunkt förlänger fordonets livslängd och minskar risken för plötsliga haverier på väg. Det är också klokt att etablera en relation med en pålitlig verkstad som har erfarenhet av ditt fordonsmärke – de kan ofta fånga upp problem tidigt och ge råd om vad som behöver prioriteras.

  • Välj pålitlighet före lägsta pris – ett stabilt fordon ger mer intäkter på sikt
  • Skaffa rätt försäkring med yrkesmässig täckning anpassad för tunga transporter
  • Planera in service direkt – följ tillverkarens intervall utan undantag
  • Hitta en verkstad i förväg som känner ditt märke och kan ge råd löpande
  • Ha en reservplan för hur verksamheten hanteras vid oplanerat driftstopp

Börja din nya arbetsdag med trygghet bakom ratten

Ditt fordon är hjärtat i verksamheten och förtjänar att väljas med omsorg. Genom att följa de steg som beskrivs här – från ekonomisk planering och noggrann inspektion till val av rätt säljkanal – minimerar du risken för dyra misstag och lägger grunden för en fordonsaffär som faktiskt håller. Det handlar om att ha kontroll, inte om att vara överkritisk. De flesta bra lastbilar på marknaden är just bra – men de bästa affärerna görs alltid av den som har koll på vad hen letar efter.

Lita på magkänslan. Om något inte stämmer vid visningen, om säljaren är svävande eller om pappren inte är i ordning – är det helt okej att tacka nej och gå vidare. Det finns alltid fler fordon på marknaden, och ingen enskild bil är värd att kompromissa bort tryggheten för. Med den här kunskapen i ryggsäcken är du väl rustad att göra en riktigt bra och långsiktig fordonsaffär – en som bär verksamheten framåt, dag efter dag, mil efter mil.

Är Linas Matkasse värt pengarna? Så räknar du på tid, hälsa och matsvinn

En man packar upp matlådor och råvaror från en papperskasse i ett kök.

Den eviga frågan vid köksbordet

Känner du igen dig? Klockan är halv sex på eftermiddagen, du har hämtat på förskolan och tröttheten sätter sig som en tung filt över axlarna. Vad ska familjen äta till middag? Kylskåpet gäspar tomt eller fullt av ingredienser som inte riktigt passar ihop. Tanken på att plocka fram recept, skriva inköpslista och sedan stressa genom ICA efter jobbet känns överväldigande. Och så kommer frågan som många hushåll ställer sig: Skulle en matkasse vara lösningen? Eller är det bara en dyr lyx för de som har råd att spendera extra?

Diskussionen om matkassar handlar ofta om priset per portion jämfört med att handla själv. Men det är en ofullständig jämförelse som missar flera viktiga pusselbitar. När man räknar på Linas Matkasse eller andra liknande tjänster behöver du väga in faktorer som minskat matsvinn, tiden du sparar, hälsoeffekterna av att faktiskt äta varierad och näringsrik mat, samt det mentala utrymme som frigörs när någon annan tar hand om planeringen. Frågan blir alltså inte bara ”Vad kostar det?”, utan ”Vad får jag för pengarna – och vad kostar det mig att inte investera i denna lösning?”

En familj förbereder hälsosamma grönsaker och bröd tillsammans i köket.
Gemensam matlagning blir mer lustfylld när planeringen redan är färdigställd och råvarorna finns på plats.

I den här artikeln guidar vi dig genom att räkna på det verkliga värdet av en matkasse. Vi tittar på de dolda kostnaderna i din nuvarande matvardag, hur du kan sätta ett rimligt pris på din egen tid och hälsa, myterna om förpackningar och miljöpåverkan, samt när en matkasse faktiskt blir en ekonomisk vinst för just din familj. Svaret är inte detsamma för alla, men det går att göra en medveten kalkyl som passar din situation. Målet är att du efter läsningen ska känna dig trygg i att göra ett val som stöttar din vardag – oavsett om det innebär att beställa en matkasse eller fortsätta handla på egen hand.

Prislappen döljer mer än bara råvarukostnad

När du jämför priset på en matkasse med vad du brukar handla för kan det vid första anblicken se dyrare ut. En veckas matkasse för fyra personer kan landa på mellan 1200 och 1800 kronor beroende på vilken leverantör och meny du väljer. Men när du ställer det mot vad du faktiskt betalar för en veckas mat i butiken blir bilden mer nyanserad. Tänk efter hur ofta du går till affären med en lista men kommer hem med betydligt mer än du planerat. Impulsköpen vid kassan – godis till barnen, en ny sorts såsförpackning som såg intressant ut, extraosten som var på extrapris – adderar sig snabbt. Studier visar att impulsköp kan utgöra upp till 20-30 procent av den totala handlingen, vilket innebär att din ”billigare” vecka i butiken i själva verket ofta kostar lika mycket eller mer än en färdig matlåda.

En ännu större dold utgift är matsvinnet. Enligt Naturvårdsverkets statistik slänger svenska hushåll i genomsnitt 60 kilo mat per person och år, varav ungefär 16 kilo är ätbar mat – det vill säga matsvinn. Det motsvarar flera tusen kronor per hushåll som bokstavligen hamnar i soptunnan. Varför slänger vi så mycket? Ofta beror det på att vi handlar för stora kvantiteter, glömmer bort vad som finns i kylskåpet eller köper ingredienser till recept vi aldrig hinner laga. En krydda som används en gång och sedan står kvar i skåpet i två år. En halv gurka som vissnar i grönsakslådan. Mjölken som blir gammal eftersom barnen plötsligt valde att inte dricka den. Allt detta är pengar rakt i soporna.

Med en matkasse får du exakt de mängder du behöver för varje måltid. Kryddorna kommer ofta i små portionsförpackningar eller ingår i mixen, vilket innebär att du inte behöver köpa hela burkar som sedan står och åldras. Grönsaker och kött levereras i precis den mängd receptet kräver, så det blir inget överskott som riskerar att bli dåligt. För familjer som kämpar med att få vardagen att gå ihop kan denna precision faktiskt innebära ekonomisk vinst. När du dessutom räknar bort de extra affärsbesöken mitt i veckan – där du ”bara skulle köpa mjölk” men kom hem med fem andra saker – blir besparingen ännu tydligare. En smart matbudget som håller tar hänsyn till alla dessa små läckage i ekonomin.

En viktig faktor är också att jämföra rätt saker när du väger pris mot värde. Många fokuserar på kilopriset i butiken utan att tänka på portionspriset i verkligheten. Om du köper en stor påse ris till lågt kilopris men bara använder hälften innan den blir dålig eller infesterad av skadedjur, har du i praktiken betalat dubbelt så mycket per använd portion. Likaså med färska örter – om receptet kräver en matsked basilika men du måste köpa en hel kruka, blir den faktiska kostnaden per portion mycket högre än vad matkassens förpaketerade alternativ kostar. Här är några punkter att tänka på när du jämför:

  • Räkna med alla kostnader: inte bara matvaror utan även bensin eller busskort till butiken, impulsinköp och onödiga extravaror.
  • Beräkna matsvinnet hemma: Vad slänger du per vecka? Multiplicera med 52 veckor och se vad det blir per år.
  • Tänk på portionspris, inte bara kilopris: En matkasse ger dig exakt vad du behöver utan överskott.
  • Värdera variationen: En matkasse erbjuder recept du kanske aldrig hade lagat annars, vilket minskar risken för tristess och beställd pizza i stället.

Sätt ett pris på din egen tid och hälsa

Tid är en resurs som ofta glöms bort när vi räknar på ekonomi. Men om du verkligen ska göra en rättvis jämförelse mellan att handla själv och att beställa en matkasse måste du räkna in hur många timmar per vecka du lägger på matrelaterade sysslor. Fundera över hur lång tid det tar att bläddra i kokböcker eller scrolla genom recept online, skriva inköpslista, ta dig till och från affären, gå runt och plocka ihop varorna, stå i kö vid kassan och sedan packa upp hemma. För många familjer kan detta lätt bli tre till fem timmar i veckan. Om du sätter ett värde på din tid – säg 150-200 kronor per timme baserat på en genomsnittslön – innebär det 450-1000 kronor i ”arbetskostnad” per vecka bara för att få mat på bordet. Plötsligt framstår matkassens kostnad i ett helt annat ljus.

But det handlar inte bara om klocktid. Det handlar också om mental belastning, den där osynliga bördan som ofta drabbar småbarnsföräldrar särskilt hårt. Att hela tiden ha matplaneringen i huvudet, att komma ihåg vad som finns hemma, vad som behöver köpas, vad barnen gillar just nu, vad som är hälsosamt och vad som går snabbt att laga efter en lång dag – det sliter på energireserverna. När någon annan tar över den mentala planeringen och levererar ett färdigt koncept direkt till dörren frigörs ovärderligt mentalt utrymme. Det utrymmet kan du använda till att vara närvarande med barnen, få tid för träning, läsa en bok eller helt enkelt bara andas ut.

Hälsoaspekten är en annan faktor som sällan räknas in ekonomiskt men som har stort långsiktigt värde. När du är stressad och hungrig i butiken är risken stor att du väljer snabba, mindre näringsrika alternativ. Färdigmat, pasta med köttfärssås för tredje gången den veckan eller en påse chips som ersätter grönsaker. Med en matkasse följer genomtänkta recept som är komponerade för att ge balans och variation. Livsmedelsverkets Tallriksmodell – där hälften av tallriken ska bestå av grönsaker, en fjärdedel protein och en fjärdedel kolhydrater – är enkel i teorin men svår att faktiskt följa när vardagen stressar på. Färdiga menyer som automatiskt följer dessa riktlinjer tar bort grubblandet och gissandet.

För att konkretisera hur du kan räkna på din tid och hälsa kan du följa dessa steg:

  1. Uppskatta din tid per vecka: Logga hur många minuter/timmar du lägger på matplanering, inköp och extraturer till affären under en vecka.
  2. Sätt ett värde per timme: Använd din timlön eller ett rimligt värde på fritid (100-200 kr/h är vanligt).
  3. Beräkna den mentala kostnaden: Hur ofta känner du stress eller oro kring mat? Vad är det värt att slippa det?
  4. Analysera dina matval: Hur ofta äter ni snabbmat eller mindre näringsrik mat för att det är enklast? Vad kostar det långsiktigt i hälsa och eventuell sjukfrånvaro?

Myten om berget av förpackningar

En vanlig invändning mot matkassar är oron för all plast och allt emballage som följer med. Det är en befogad fråga – vi är alla mer medvetna om plastens miljöpåverkan idag. Men det är viktigt att se helhetsbilden och inte fastna i detaljen. Forskning visar faktiskt att matsvinn ofta är värre för klimatet än förpackningen som skyddar maten. När livsmedel produceras krävs resurser som vatten, mark, energi och transporter genom hela kedjan från jord till bord. Om maten sedan slängs har alla dessa resurser gått till spillo. En plastförpackning som hjälper till att bevara maten och förhindra att den blir dålig i förtid kan därmed vara en klimatsmart insats, även om förpackningen i sig har en miljöpåverkan.

Det finns också en annan faktor att väga in: transporterna. När du handlar själv tar du ofta bilen till affären flera gånger i veckan, vilket genererar utsläpp. En matkasseleverans samlar många hushålls beställningar i en enda optimerad ruttresa, vilket kan ge lägre totala utsläpp per hushåll jämfört med om alla hade kört till affären var för sig. Enligt en jämförelse som refereras av Sveriges Radio är inte heller frågan om påsar och förpackningar svart eller vit – även återanvändbara tygkassar har en klimatkostnad baserad på produktionen, och måste användas många gånger för att bli bättre än engångslösningar. Poängen är att inget val är perfekt, och att fokusera enbart på förpackningsmängden kan leda till att man missar viktigare faktorer som matsvinn och transporteffektivitet.

Det finns praktiska sätt att minska den totala miljöpåverkan även med en matkasse. De flesta leverantörer använder återvinningsbara förpackningar, och många tar tillbaka kylboxar och kylklampar för återanvändning. Du kan också sortera förpackningarna noggrant hemma och se till att plast, papper och kartong hamnar rätt. Vissa företag erbjuder till och med möjlighet att välja mindre förpackningar eller välja recept med färre ingredienser som kräver mindre emballage. Genom att vara medveten om dessa val kan du minska avtrycket ytterligare, samtidigt som du drar nytta av kassens fördelar gällande matsvinn och tidsvinst.

När kassen blir en vinstaffär för familjen

Alla familjer har inte samma behov eller ekonomiska förutsättningar, så när blir en matkasse faktiskt en vinstaffär? Generellt sett gynnas framför allt hushåll där tiden är knapp och där risken för matsvinn är hög. Småbarnsfamiljer där båda föräldrarna arbetar och där kvällarna är fyllda av logistik kring förskola, läxor och läggdags är en typisk grupp som kan vinna mycket. Likaså ensamstående eller par där ingen riktigt gillar att planera mat och där frustrationen över att ”vi har inget hemma att äta” leder till dyra take away-beställningar flera gånger i veckan. Även de som vill lära sig laga mer varierad mat eller testa nya recept utan att behöva investera i ovanliga ingredienser kan få stort värde.

För att göra det mer konkret kan vi titta på en enkel jämförelse mellan att planera själv och att använda en matkasse:

Faktor Egen planering och handel Matkasse
Tid per vecka 3-5 timmar (planering, inköp, extraturer) 0,5-1 timme (packa upp, förbereda)
Genomsnittlig kostnad 1000-1500 kr + matsvinn + impulsköp 1200-1800 kr, inga extrautgifter
Matvariation Begränsad av egna favoritrecept Bred variation, nya smaker varje vecka
Matsvinn Högt risk (överblivna ingredienser) Minimalt (exakta portioner)
Mental belastning Hög (konstant planering) Låg (allt är förberett)

Naturligtvis finns det situationer där en matkasse inte är det bästa valet. Om du verkligen älskar att planera måltider, tycker om att gå i affären och har gott om tid att göra det, kan det kännas som en onödig utgift. Om du bor ensam och är van vid att äta rester i flera dagar kan portionsstorlekarna i vissa matkassar vara för stora. Då kan det vara smartare att välja en tjänst med flexibla portioner eller att helt enkelt fortsätta som vanligt. Det viktiga är att du gör ett medvetet val som passar din livssituation, snarare än att känna press från trender eller marknadsföring. Ibland är det okej att unna sig vardagslyx utan dåligt samvete – och för vissa är en matkasse just den typen av lyx som faktiskt förbättrar livskvaliteten.

Hitta balansen som fungerar för din vardag

När allt kommer omkring handlar frågan om matkassens värde inte bara om kronor och ören. Det handlar om livskvalitet, om att få vardagen att fungera och om att göra medvetna val som stöttar din familjs hälsa och välbefinnande långsiktigt. Om du räknar in alla faktorer – minskat matsvinn, sparad tid, bättre hälsa genom varierad kost, minskad mental belastning och färre impulsköp i butiken – blir bilden betydligt mer nyanserad än en enkel prisjämförelse. For många hushåll visar sig en matkasse faktiskt vara en ekonomiskt klok investering när hela ekvationen läggs på bordet.

Det bästa sättet att ta reda på om det passar just dig är att testa. Många leverantörer erbjuder rabatterade provperioder eller möjlighet att pausa prenumerationen när som helst. Börja med några veckor och notera hur det påverkar din vardag:

  • Sparar du tid? Känns kvällarna mindre stressiga när du slipper fundera på vad ni ska äta?
  • Minskar matsvinnet? Slänger du mindre mat i slutet av veckan?
  • Äter ni mer varierat? Provar familjen nya smaker och rätter som ni inte hade lagat annars?
  • Känns det värt det? Är den ekonomiska kostnaden rimlig i förhållande till vad du får tillbaka i form av tid och energi?

Kom ihåg att det inte är ett misslyckande att ta hjälp med matlagningen. Att erkänna att vardagen är full och att en färdig lösning kan göra livet enklare är ett tecken på klokhet, inte lathet. Varje familj behöver hitta sin egen balans mellan vad som är praktiskt, ekonomiskt hållbart och känsligt rätt. Våga ifrågasätta gamla vanor och testa nya vägar – det är så du hittar det som verkligen fungerar för just er. Din tid och ditt välmående är värda att investera i, och ibland är det smartaste valet att låta någon annan ta hand om planeringen så att du kan fokusera på det som verkligen betyder något: att njuta av maten tillsammans med de du älskar.

Obetalda fakturor? Så funkar kreditförsäkring – och när den faktiskt lönar sig

En person granskar en faktura framför en laptop på ett kontor.

När fakturan förfaller utan betalning

Känns det som att du ligger vaken och funderar på hur det ska gå om den stora kunden inte betalar? Du är inte ensam. Många företagare har upplevt den klump i magen när förfallodagen passerar utan att betalning tickar in på kontot. Det handlar inte bara om en enskild faktura – en stor kundförlust kan sätta hela verksamheten ur spel, stoppa planerade investeringar och i värsta fall tvinga företaget att säga upp personal eller dra ner på drift.

Det är lätt att tro att kreditförsäkring är något som bara de stora börsbolagen eller exportjättarna behöver bry sig om. Men verkligheten ser annorlunda ut. Tusentals små och medelstora företag använder idag kreditförsäkring som ett strategiskt verktyg för att kunna växa tryggt, ta nya kunder och expandera till nya marknader – utan att riskera allt på en enda affär. Det handlar inte om att vara pessimistisk eller att inte tro på sina kunder, utan om att skapa spelrum och handlingsutrymme för företaget att utvecklas.

En person granskar en faktura framför en laptop på ett kontor.
Genom att noggrant analysera sina kundfordringar kan företag identifiera risker i tid och säkra sitt kassaflöde mot oväntade betalningsinställelser.

Den här artikeln avdramatiserar begreppen och visar på den konkreta ekonomiska nyttan som en kreditförsäkring kan ge ett vanligt företag. Från att förstå vad tjänsten faktiskt innehåller, till att räkna hem kostnaden och välja rätt skydd för din situation. Målet är att du efter läsningen ska känna dig trygg i att ta nästa steg – oavsett om det handlar om att säkra befintliga kundfordringar eller att våga gasa på när möjligheter dyker upp.

Mer än bara ett skyddsnät för kassan

En kreditförsäkring är i grunden ett skydd mot kundförluster – när en kund inte betalar på grund av konkurs, betalningsoförmåga eller långvarig försening får företaget ersättning för den uteblivna betalningen. Men det är här många missar hela poängen. En modern kreditförsäkring är mycket mer än bara en utbetalning när skadan redan är skedd. Det är ett aktivt verktyg för att förebygga förluster redan innan affären görs.

Genom att teckna en kreditförsäkring hos en erfaren aktör får företaget löpande tillgång till information om kundernas betalningsförmåga och ekonomiska hälsa. Försäkringsbolaget bevakar kontinuerligt marknaderna och kunderna, och larmar om något ser oroande ut – långt innan fakturan skickas. Det fungerar som en tidig varningslampa som gör det möjligt att justera kreditvillkor, begära förskottsbetalning eller helt enkelt avstå från en affär som ser alltför riskabel ut.

Skillnaden mellan att bara ha en försäkring och att faktiskt arbeta förebyggande är enorm. När informationen om kundens betalningsförmåga finns tillgänglig innan offerten lämnas kan företaget fatta klokare beslut – vilka kunder ska få 30 dagars kredit, vilka bör betala vid leverans, och vilka affärer är helt enkelt inte värda risken? Den här typen av kreditbedömning och övervakning är något som de flesta mindre företag ne har resurser att göra själva, men som ingår som en naturlig del i kreditförsäkringen.

Tryggheten i att veta att pengarna kommer in även om kunden går i konkurs är ovärderlig för likviditetsplaneringen. Det gör det möjligt att ta nya kunder snabbare, sälja till utlandet med större självförtroende och investera i tillväxt utan att behöva ha enorma kassakuddar för oförutsedda förluster. Här är några konkreta fördelar som följer med:

  • Kreditbedömning innan affären – Få reda på om kunden är kreditvärdig innan du lämnar offert eller skickar varorna.
  • Löpande övervakning – Automatisk bevakning av kundernas ekonomiska hälsa så att varningssignaler inte missas.
  • Trygg expansion – Våga ta steget till nya marknader eller större kunder med ryggen fri.
  • Stabilare kassaflöde – Minska riskerna för plötsliga likviditetskriser när stora kunder fallerar.
  • Bättre finansieringsvillkor – Banker och finansiärer ser positivt på företag med försäkrade fordringar, vilket kan ge bättre lånevillkor.

Så räknar du hem kostnaden för premien

Många tveksamma företagare stannar vid frågan om vad kreditförsäkringen kostar – och glömmer bort att ställa den viktigare frågan: Vad kostar det att inte ha den? Det finns ett begrepp inom ekonomistyrning som kallas ”The Sales Offset”, som visar hur mycket extra försäljning som krävs för att kompensera för en enda kundförlust. Siffran är ofta skrämmande hög, särskilt för företag med låga vinstmarginaler.

Ta ett konkret exempel: Om företaget har 5 procent vinstmarginal och drabbas av en kundförlust på 100 000 kronor, hur mycket måste då säljas in för att täcka den förlusten? Svaret är hela 2 miljoner kronor i ny försäljning. Det är inte bara pengarna som försvinner vid förlusten – det är också all tid, energi och resurser som behöver läggas på att sälja in och leverera motsvarande värde i nya affärer. För många företag kan en enskild stor förlust därför innebära månader av extraarbete bara för att komma tillbaka till nollpunktet.

Vad kostar då en kreditförsäkring egentligen? Premien varierar beroende på flera faktorer: företagets omsättning, bransch, historiska förluster, hur stor del av omsättningen som ska försäkras och vilka marknader som är aktuella. Som tumregel kan man säga att premien ofta landar någonstans mellan 0,1 och 0,5 procent av den försäkrade omsättningen – ibland högre för företag i mer riskfyllda branscher eller vid export till instabila marknader. Jämfört med kostnaden för en enda kundförlust är det ofta en bråkdel av vad som står på spel. Precis som när du skapar en budget som håller även när inkomsterna varierar, handlar detta om att förstå marginalerna och säkra det som redan tjänats in.

Här är de faktorer som påverkar priset på kreditförsäkringen:

  • Omsättningens storlek – Ju större omsättning, desto högre premiesumma, men ofta lägre procentsats.
  • Bransch och risk – Vissa branscher har högre kreditrisk än andra, vilket påverkar priset.
  • Geografisk spridning – Export till politiskt eller ekonomiskt instabila länder kostar mer att försäkra.
  • Historiska förluster – Företag med få eller inga tidigare kundförluster får bättre villkor.
  • Självrisknivå – Högre självrisk sänker premien, men innebär att företaget själv står mer av risken.
  • Kreditlimiter – Hur stora belopp och vilka kunder som ska försäkras påverkar kostnaden.

Välj rätt verktyg för din risksituation

Det är lätt att blanda ihop olika finansiella verktyg när man pratar om att säkra sina kundfordringar. Många har hört talas om factoring, exportkreditgarantier från EKN och privat kreditförsäkring – men vad är egentligen skillnaden? Och vilket verktyg passar bäst för just din situation? Här är en översikt som rätar ut frågetecknen.

Factoring innebär att företaget säljer sina fakturor till ett factoringbolag och får likvida medel direkt, ofta 80-90 procent av fakturabeloppet. Det är alltså primärt ett likviditetsverktyg, inte ett riskskydd. Vid factoring med regress ligger risken fortfarande kvar hos företaget om kunden inte betalar. Factoring utan regress ger visserligen riskskydd, men då ingår ofta en kreditförsäkring i factoringlösningen. EKN (Exportkreditnämnden) är en statlig myndighet som erbjuder garantier och försäkringar för svenska företag som exporterar, särskilt till mer riskfyllda marknader. Privat kreditförsäkring, som erbjuds av bolag som Coface, Atradius, Euler Hermes och Trygg-Hansa, fokuserar på riskskydd både nationellt och internationellt – ofta med bredare täckning och mer flexibla lösningar än EKN, men till en premiekostnad.

Verktyg Primärt syfte Kostnadsstruktur Riskhantering Passar bäst för
Factoring Likviditet (få betalt snabbt) Avgift per faktura + ränta Med eller utan regress (risk kvarstår eller överförs) Företag med likviditetsbehov och stabila kunder
EKN (statlig exportkredit) Riskskydd vid export Premie baserad på risk och marknad Täcker politisk risk och kreditrisk vid export Exportföretag till högriskmarknader
Privat kreditförsäkring Riskskydd + kreditbedömning Premie (ofta % av omsättning) Täcker konkurs, obestånd och förseningar Alla företag som säljer på kredit, både nationellt och internationellt

Vägen till ett säkrat kassaflöde

Att teckna en kreditförsäkring är inte svårare än att teckna någon annan företagsförsäkring – men det finns några steg på vägen som är värda att förstå. Processen börjar med att företaget begär en offert från ett försäkringsbolag, där information om omsättning, kundstruktur och historiska förluster delas. Försäkringsbolaget gör sedan en riskbedömning och kommer tillbaka med ett förslag på premie och villkor. När försäkringen är tecknad får företaget tillgång till kreditbedömningsverktyg och kan börja sätta kreditlimiter för sina kunder.

En kreditlimit är det belopp som försäkringsbolaget är beredda att täcka för en specifik kund. Om kunden har en god kreditvärdighet kan limiten vara hög, medan en kund med svagare ekonomi får en lägre limit eller kanske ingen täckning alls. Detta blir ett viktigt styrverktyg för företaget – limiten visar hur mycket kredit som kan ges utan att ta för stor risk. Om en kund överskrider sin kreditlimit måste företaget antingen begära förskottsbetalning, vänta in tidigare fakturor eller helt enkelt säga nej till affären.

När en kund inte betalar i tid eller går i konkurs aktiveras försäkringen. Företaget anmäler skadan till försäkringsbolaget, som vanligtvis ställer krav på viss väntetid (ofta 60-90 dagar efter förfall) innan ersättning betalas ut. Försäkringen täcker normalt 80-90 procent av förlusten, vilket innebär att företaget själv står en mindre del av risken – något som både håller nere premien och motiverar till noggrann kreditkontroll även med försäkring på plats. Här är de viktigaste stegen i praktiken:

  1. Begär offert och lämna underlag – Samla information om omsättning, kundlista och eventuella tidigare förluster.
  2. Få riskbedömning och premieförslag – Försäkringsbolaget analyserar risken och återkommer med villkor.
  3. Teckna försäkring och få tillgång till kreditverktyg – Logga in i försäkringsbolagets system och börja sätta kreditlimiter.
  4. Bevaka kunder löpande – Ta del av varningar och kredituppdateringar om kundernas ekonomi.
  5. Anmäl skada vid utebliven betalning – Följ försäkringsbolagets rutiner för skadeanmälan och dokumentation.
  6. Få ersättning efter godkänd skadeanmälan – Vanligtvis inom några veckor efter att skadan är verifierad.

Förbered dig inför samtalet med försäkringsbolaget

Att vara väl förberedd inför mötet med försäkringsbolaget ökar chansen att få bra villkor och en premie som känns rimlig. Försäkringsbolagen vill se att företaget har koll på sina risker, sina kunder och sina rutiner. Ju bättre ordning, desto lägre upplevd risk – och lägre risk ger ofta bättre premie. Det kan vara smart att se över sina egna säljvillkor och betalningsrutiner innan samtalet, så att företaget framstår som en professionell och trygg motpart.

En bra förberedelse innebär att ha dokumentation redo som visar historiska kundförluster (om några), omsättningsprognos för kommande år, en lista över de största kunderna och deras andel av omsättningen, samt information om hur företaget idag hanterar kreditkontroll och uppföljning av förfallna fakturor. Transparens är en styrka – att öppet redovisa tidigare förluster eller riskfyllda affärer visar att företaget har lärt sig och tagit tag i problemen. Precis som för frilansare som behöver hantera ojämna inkomster och faktureringsrisker, handlar det om att ha strukturerade rutiner och tydliga villkor som minimerar riskerna redan från start.

Här är en praktisk checklista för att vara väl förberedd:

  • Kundlista med omsättning – Vilka är de största kunderna och hur mycket omsätter företaget med dem?
  • Historiska förluster – Dokumentera tidigare kundförluster och hur de hanterades.
  • Omsättningsprognos – Visa på förväntad tillväxt och vilka marknader som är i fokus framöver.
  • Säljvillkor och kreditpolicy – Hur ser nuvarande betalningsvillkor ut? Finns det tydliga kreditregler?
  • Faktureringsrutiner – Hur snabbt skickas fakturor? Hur följs förfallna fordringar upp?
  • Branschtillhörighet och risker – Vilka särskilda risker finns i er bransch eller era kundsegment?
  • Exportplaner – Om export är aktuellt, vilka marknader och vilka risker är kopplade till dem?

Handlingsutrymme som ger mod att växa

Kreditförsäkring är inte bara en utgift som ska hållas nere – det är una tillväxtmotor som ger företaget mod att ta nya kunder, sälja till nya marknader och expandera verksamheten utan att riskera hela företagets framtid på en enda affär. Med ryggen fri kan företagaren fokusera på det som verkligen skapar värde: att bygga relationer, utveckla produkter och vinna nya marknader. Tryggheten i att veta att en enda kundförlust inte slår sönder hela likviditetsplaneringen gör det möjligt att tänka långsiktigt och strategiskt istället för att ständigt behöva bromsa och vara defensiv.

Nu är det dags att se över företagets nuvarande kreditrisker. Hur stor del av omsättningen sitter hos ett fåtal stora kunder? Hur ofta händer det att fakturor blir försenade eller behöver skickas till inkasso? Finns det planer på att expandera till nya marknader där kunderna är okända? Om svaret på någon av dessa frågor väcker oro är det rätt tidpunkt att ta kontakt med en försäkringsmäklare eller direkt med ett kreditförsäkringsbolag för att få en första riskbedömning. Värdet av god nattsömn och handlingsutrymme är ofta långt större än premiekostnaden – och det är skillnaden mellan att våga gasa i uppförsbacken eller att konstant behöva bromsa av rädsla för vad som kan hända.

Skapa en personlig budgetplan som faktiskt fungerar

Känns det ibland som att pengarna bara försvinner mellan fingrarna? Du är inte ensam. Att få grepp om sin ekonomi kan kännas överväldigande, men jag lovar dig, det finns en väg framåt. En personlig budget är inte ett nödvändigt ont, utan snarare ett fantastiskt verktyg för att skapa lugn, trygghet och möjligheter i ditt liv. Det handlar inte om att snåla in på allt roligt, utan om att göra medvetna val som speglar vad som är viktigt för just dig. Låt oss tillsammans utforska hur du kan skapa en budgetplan som inte bara ser bra ut på pappret, utan som faktiskt fungerar i din vardag.

Varför en budget är din bästa vän i vardagen

Många ryggar tillbaka vid ordet ’budget’. Kanske förknippar du det med begränsningar, tråkiga siffror och allt du inte får göra? Jag förstår den känslan, för jag har också varit där. Men tänk om vi vänder på det? Tänk om budgeten istället är nyckeln till frihet? En väl genomtänkt budget ger dig en ovärderlig överblick över var dina pengar faktiskt tar vägen. Istället för att i slutet av månaden undra vart lönen försvann, får du svart på vitt hur du spenderar. Denna klarhet är grunden för att kunna fatta medvetna beslut. Du får makten att styra dina pengar dit du vill att de ska gå – mot dina drömmar och mål, stora som små. Det handlar om att minska ekonomisk stress och istället känna kontroll och trygghet. En budget blir då inte en fiende som begränsar dig, utan en pålitlig vän som hjälper dig att navigera din ekonomiska vardag och planera för framtiden.

Steg för steg så skapar du din personliga budgetplan

Att skapa en budget behöver inte vara krångligt. Det handlar om att systematiskt gå igenom några grundläggande steg för att bygga en plan som passar just din unika situation. Kom ihåg att detta är din personliga plan – den ska fungera för dig. Låt oss bryta ner processen i hanterbara delar.

Steg 1 Ärlig inventering – var står du idag?

All förändring börjar med att förstå nuläget. För att skapa en fungerande budget behöver du en ärlig bild av din ekonomi. Detta innebär att samla ihop information om dina inkomster och utgifter. Börja med att lista alla dina inkomstkällor – lön efter skatt, eventuella bidrag, sidoinkomster, ja allt som regelbundet kommer in. Gå sedan igenom dina bank- och kreditkortsutdrag för de senaste 1-3 månaderna för att kartlägga dina utgifter. Var detaljerad! Notera allt från boendekostnader och mat till streamingtjänster och den där spontana kaffen på väg till jobbet. Glöm inte heller att lista eventuella skulder och deras räntor – det är viktigt att veta vad du är skyldig och vad det kostar dig. Detta första steg, att kartlägga din ekonomiska situation, kan kännas lite jobbigt, men det är fundamentalt för att kunna bygga en realistisk budget som faktiskt håller.

Steg 2 Sätt meningsfulla mål – din ekonomiska kompass

Vad drömmer du om? En budget utan mål är som en karta utan destination. Dina ekonomiska mål ger din budget riktning och motivation. Fundera på vad du vill uppnå, både på kort och lång sikt. Kortsiktiga mål kan vara att spara ihop till en buffert för oväntade utgifter (en riktig trygghet, ofta kallad nödfond!), betala av en mindre skuld eller spara till en resa. Långsiktiga mål kan handla om pensionssparande, en kontantinsats till en bostad eller kanske att starta eget. Försök göra dina mål så konkreta som möjligt – använd gärna SMART-modellen: Specifika (Vad exakt vill du uppnå?), Mätbara (Hur mycket/hur ofta?), Accepterade/Uppnåeliga (Är det realistiskt för dig?), Relevanta (Är målet viktigt för dig?), Tidsbestämda (När ska målet vara uppnått?). Istället för ’spara mer’, sätt målet ’Spara 500 kr i månaden till en nödfond på 15 000 kr inom 30 månader’. När du vet varför du budgeterar blir det lättare att hålla fast vid planen, även när det känns motigt.

Steg 3 Kategorisera och förstå – vart tar pengarna vägen?

Med all data framför dig är det dags att skapa struktur. Dela in dina utgifter i kategorier. Ett vanligt sätt är att skilja på nödvändiga utgifter (sådant du måste betala) och icke-nödvändiga utgifter (sådant du väljer att lägga pengar på). Du kan också dela upp dem i fasta kostnader (samma summa varje månad, t.ex. hyra) och rörliga kostnader (varierar, t.ex. mat, nöjen). Att ha en klar bild av dina fasta kostnader ger en stabil grund för budgeten. Genom att kategorisera ser du tydligt dina utgiftsmönster. Skapa gärna detaljerade kategorier som passar dig, till exempel: ’Boende’ (hyra/bolån, el, värme, vatten, försäkring), ’Mat’ (matvaror, uteluncher, restaurangbesök), ’Transport’ (bilkostnader, kollektivtrafik, bränsle), ’Nöjen & Fritid’ (streaming, bio, gymkort, hobbyer), ’Shopping’ (kläder, prylar), ’Skulder’ (lån, kreditkort) och ’Sparande’ (buffert, målsparande, pension). Kanske blir du förvånad över hur mycket småköpen faktiskt blir på en månad? Jag minns själv chocken när jag insåg hur mycket pengar jag lade på luncher ute! Denna insikt är guld värd för att kunna göra medvetna justeringar.

Steg 4 Pussla ihop budgeten – balansgången

Nu är det dags att sätta ihop själva budgetplanen. Ställ upp dina totala inkomster mot dina totala utgifter (både nödvändiga och icke-nödvändiga). Målet är att inkomsterna ska täcka utgifterna, och helst ska det finnas ett utrymme kvar för sparande. Glöm inte att inkludera sparande och eventuella skuldbetalningar som egna ’utgiftsposter’ i budgeten – de är minst lika viktiga! Ett konkret, förenklat exempel: Om din inkomst efter skatt är 25 000 kr, kanske dina nödvändiga utgifter (boende, mat, transport etc.) är 13 000 kr och dina icke-nödvändiga (nöjen, shopping etc.) är 7 000 kr. Då har du 5 000 kr kvar. Dessa kan du fördela på skuldbetalning och olika typer av sparande (t.ex. 2 000 kr till skulder, 1 000 kr till nödfond, 1 000 kr till långsiktigt sparande, 1 000 kr till ett specifikt sparmål). Går det inte ihop? Då behöver du titta på dina icke-nödvändiga utgifter. Var kan du dra ner? Kom ihåg dina mål – att minska på något idag kan innebära att du når din dröm snabbare imorgon. Se det inte som uppoffringar, utan som prioriteringar. Ett bra riktmärke kan vara 50/30/20-regeln: sikta på att ca 50% av inkomsten går till nödvändiga utgifter, 30% till sådant du vill ha (nöjen, shopping), och 20% till sparande och skulder. Anpassa den efter din situation. Det viktigaste är att du hittar en balans som känns hållbar för dig och som inkluderar ett regelbundet sparande, både för kortsiktig trygghet och långsiktiga mål.

Följ upp och anpassa din budget löpande

Att skapa budgeten är ett viktigt första steg, men det verkliga arbetet – och belöningen – kommer när du börjar använda den aktivt och anpassar den efter ditt liv. Det handlar om att skapa hållbara vanor.

Verktyg och automatisering gör det enklare

Nyckeln är att hitta ett system som fungerar för dig i längden. Vissa föredrar detaljerade kalkylblad i verktyg som Excel, där du kan skräddarsy allt själv. Andra trivs bättre med specifika budgetappar som automatiskt kan kategorisera köp och ge dig en snabb överblick i mobilen. Ytterligare andra kanske föredrar en enkel anteckningsbok och penna. Det finns inget rätt eller fel – välj det verktyg som känns minst betungande och mest motiverande för dig. Försök att följa upp dina utgifter regelbundet, kanske en gång i veckan eller varannan vecka, för att se hur du ligger till jämfört med din plan.

Ett av mina absolut bästa tips är att automatisera så mycket som möjligt. Ställ in automatiska överföringar till ditt sparkonto (både buffert och målsparande) och eventuella räkningskonton direkt när lönen kommer. På så sätt ’betalar du dig själv först’ och minskar risken att pengarna spenderas på annat. Automatisera även räkningsbetalningar om möjligt för att undvika förseningsavgifter och stress. Ju mindre du aktivt behöver tänka på dessa saker, desto lättare blir det att hålla budgeten. Kom ihåg, det viktigaste är inte att vara perfekt från dag ett, utan att vara konsekvent och hitta rutiner som passar in i din vardag. Det viktigaste är att det blir gjort!

Regelbunden översyn och justering är A och O

Ditt liv förändras, och det bör din budget också göra. Se inte budgeten som något hugget i sten, utan snarare som ett levande dokument. Det är helt avgörande att regelbundet, kanske en gång i månaden eller åtminstone varje kvartal, sätta sig ner och se över hur det har gått. Stämmer planen fortfarande överens med verkligheten? Har dina inkomster eller utgifter förändrats? Har dina mål eller prioriteringar skiftat? Var inte rädd för att justera budgeten när livet händer – ett nytt jobb, ändrade familjeförhållanden, oväntade utgifter eller kanske bara nya insikter om dina vanor.

Denna regelbundna översyn är inte ett tecken på att du ’misslyckats’ med den ursprungliga planen, tvärtom! Det visar att du är engagerad och anpassar dig. Budgetering är en färdighet som växer med tiden. Varje justering är en möjlighet att lära sig mer om din ekonomi och dina behov. Kom ihåg att realism är avgörande. En budget som är för strikt eller orealistisk är dömd att misslyckas. Var ärlig mot dig själv och gör de anpassningar som krävs för att planen ska förbli ett användbart och relevant verktyg i din vardag. Att se budgetering som en kontinuerlig process av utvärdering och förbättring är nyckeln till långsiktig ekonomisk framgång.

Mer än bara siffror budgeten som väg till välmående

Att skapa och följa en budget handlar i slutändan om så mycket mer än bara pengar och siffror. Det handlar om att ta kontroll, minska stress och skapa utrymme för det som verkligen betyder något i ditt liv. Jag minns tydligt känslan av oro och maktlöshet jag kunde känna innan jag fick ordning på min ekonomi. Idag ger min budget mig en grundtrygghet och ett lugn som är ovärderligt. Den hjälper mig att prioritera inte bara ekonomiskt, utan också vad jag vill lägga min tid och energi på.

När du har koll på din ekonomi frigörs mental energi. Du kan fatta beslut baserade på dina värderingar och mål, istället för att ständigt släcka ekonomiska bränder. Kanske innebär det mer tid med familjen, möjligheten att resa, tryggheten i att ha en buffert eller friheten att följa en dröm. Att skapa en budget är ett kraftfullt steg mot ett liv där dina pengar arbetar för dig och ditt välmående, inte emot dig. Det är en resa, inte ett slutmål. Var snäll mot dig själv längs vägen, fira dina framsteg och kom ihåg att varje medvetet val du gör tar dig närmare den ekonomiska trygghet och frihet du förtjänar.